opinion
8 meses solo para pagar impuestos: la carga fiscal que soporta el trabajador español
Según Fundación Civismo, el español trabajaría hasta el 20 de agosto para cubrir la carga fiscal estimada de 2026: 231 días que reabren el debate sobre impuestos, salarios y poder adquisitivo.
España vuelve a mirar el calendario fiscal con una pregunta sencilla y bastante incómoda: ¿cuánto tiempo trabaja una persona antes de sentir que empieza a trabajar para sí misma? La respuesta más llamativa la pone el llamado Día de la Liberación Fiscal: en 2026, según Fundación Civismo, el contribuyente medio necesitaría 231 días de trabajo para cubrir impuestos, tasas y cotizaciones. Traducido al calendario, el punto simbólico llega el 20 de agosto. No es una nómina real ni una cuenta idéntica para cada familia, pero sí una imagen potente: casi ocho meses de esfuerzo antes de cruzar una frontera fiscal imaginaria.
La cifra merece titular, pero también merece cuidado. No todos pagan lo mismo, no todos consumen igual y no todos viven la misma mezcla de IRPF, IVA, cotizaciones, IBI, circulación, impuestos especiales, tasas locales o tributos autonómicos. Un asalariado, un autónomo, un pensionista y una familia con hijos pueden quedar muy lejos de la media. Por eso esta primera opinión del portal no busca vender una conclusión cerrada, sino ordenar el debate: cuánto se paga, qué se recibe y qué parte de la carga se nota de verdad en el bolsillo cotidiano.
Lo que dicen los 231 días
El estudio de Civismo sitúa el Día de la Liberación Fiscal de 2026 dos jornadas más tarde que en 2025 y lo presenta como una señal de presión fiscal efectiva creciente. Su argumento central es que la recaudación puede subir incluso sin una gran reforma tributaria visible: salarios nominales más altos que empujan el IRPF, cotizaciones sociales, recuperación de tipos de IVA, tributos locales y falta de actualización suficiente de determinados parámetros fiscales. En otras palabras, el ciudadano puede pagar más aunque nadie le anuncie una subida con grandes titulares.
Esa idea aterriza con facilidad en la Región de Murcia, donde salarios, vivienda, transporte, colegios, sanidad y comercio de proximidad forman parte de la misma conversación. Cuando llega la vuelta al cole, cada euro familiar parece tener ya un destino asignado. Y cuando una pequeña empresa calcula márgenes, contratar o invertir no depende solo de vender más, sino de saber cuánto coste administrativo y fiscal soporta.
Cuidado con mezclar indicadores
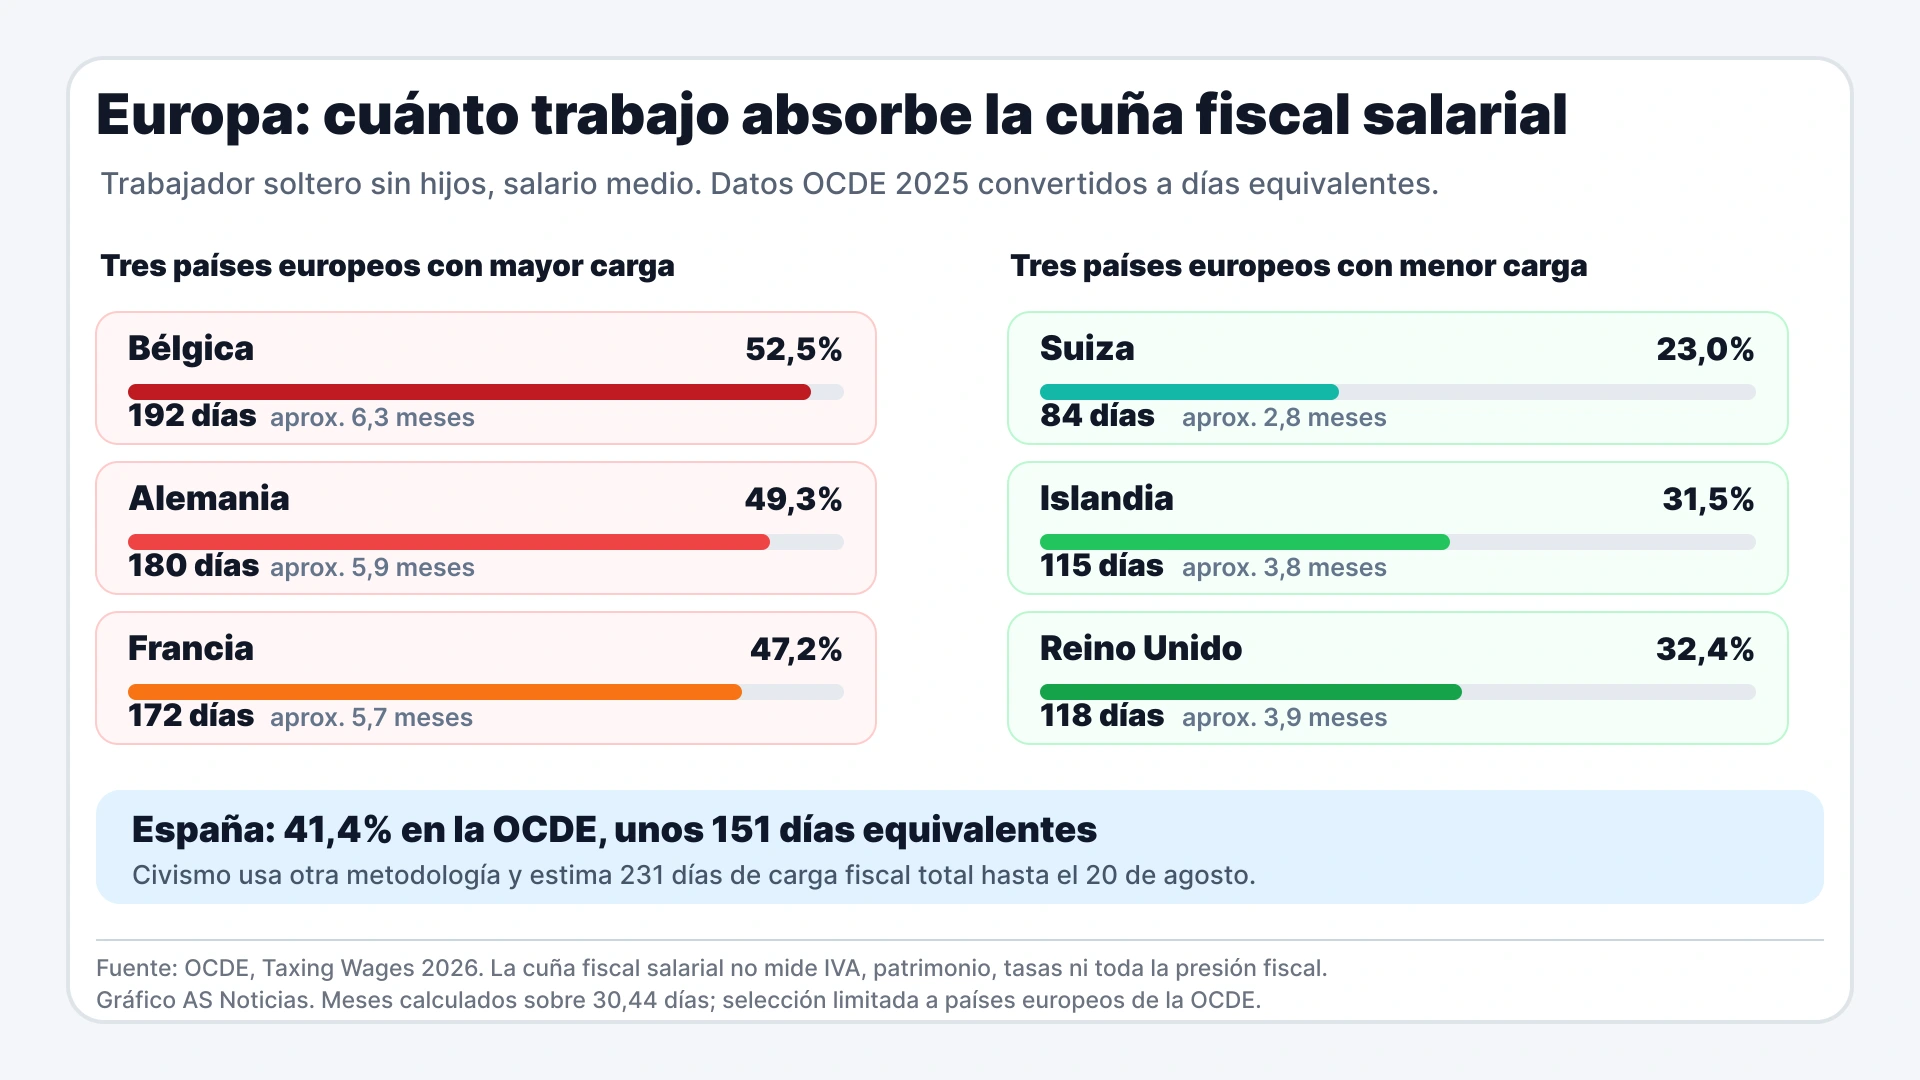
La tabla que más dudas genera es la comparación internacional. La OCDE no mide exactamente lo mismo que Civismo. Taxing Wages calcula la cuña fiscal sobre el salario medio: impuestos sobre la renta, cotizaciones del trabajador, cotizaciones del empleador y algunas prestaciones, todo como porcentaje del coste laboral. Es una medida excelente para comparar cuánto pesa el sistema sobre el trabajo, pero no equivale al total de impuestos que una persona paga en su vida diaria.
Por eso países no europeos quedan fuera del gráfico principal. Datos como Chile, con un 7,5% en la cuña fiscal salarial de la OCDE, son reales dentro de esa métrica concreta, pero no significan que una persona trabaje solo 27 días para pagar todos sus impuestos. Miden salario medio y cotizaciones; no IVA, consumo, patrimonio, tasas ni otros costes fiscales cotidianos.
Quién está arriba y quién queda abajo
Si se convierte la cuña fiscal salarial de la OCDE en días equivalentes del año y se mira solo Europa, la parte alta la ocupan Bélgica, Alemania y Francia. En la parte baja de los países europeos de la OCDE aparecen Suiza, Islandia y Reino Unido. España queda en una posición alta, con un 41,4% para un trabajador soltero sin hijos al salario medio: unos 151 días equivalentes bajo esta metodología laboral. Esa cifra no contradice los 231 días de Civismo: simplemente responde a otra pregunta y deja fuera buena parte de la fiscalidad sobre consumo, patrimonio y tasas.
En la parte baja de la comparación laboral aparecen Chile, Nueva Zelanda, México, Suiza o Corea, con cargas sobre el salario medio bastante inferiores a las grandes economías europeas. Brasil, que suele citarse en debates de carga tributaria, utiliza otra metodología nacional: el IBPT habla de unos 150 días en 2026 para renta, consumo y patrimonio. Es útil como referencia cultural para entender la magnitud del debate, pero no se debe poner en la misma tabla que la OCDE o Civismo como si todos midieran lo mismo.
El retorno importa tanto como el importe
Hablar de impuestos no puede quedarse en una pelea de consignas. Hay sanidad que financiar, colegios, dependencia, carreteras, seguridad, cultura, deporte base y servicios que muchos vecinos necesitan. También hay nóminas justas, autónomos ahogados por trámites, alquileres tensionados y comercios que no pueden trasladar cada coste al cliente. La conversación adulta no es “impuestos sí” o “impuestos no”, sino qué impuestos, para qué servicios, con qué control y con qué rendimiento visible.
La discusión se vuelve más concreta cuando se cruza con el empleo. Si las empresas tienen dificultades para contratar, si la renta disponible baja o si una subida salarial se diluye entre precios, cotizaciones e impuestos, el problema deja de ser un gráfico: afecta al consumo del barrio, a la fuerza del comercio y a la calidad de las oportunidades. En agosto, la Región registró movimientos relevantes en las ofertas de empleo, otro síntoma de que salarios, impuestos y actividad económica no se pueden analizar por separado.
La cifra de los 231 días funciona porque incomoda. Y está bien que incomode, siempre que no se use como atajo tramposo. Si casi ocho meses de trabajo sirven para abrir una conversación seria sobre presión fiscal, servicios públicos, productividad, salarios y transparencia, entonces el dato tiene valor. Si solo sirve para gritar más fuerte, se convierte en ruido. La Región de Murcia necesita lo primero: debate con datos, contexto y una pregunta de fondo que no se puede esquivar: ¿el esfuerzo que se exige al ciudadano vuelve en servicios, oportunidades y confianza?